Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Les tarifs et garanties varient selon les assureurs et votre profil. Consultez plusieurs devis avant de souscrire.
L’essentiel sur l’assurance au tiers en 30 secondes
- Couvre uniquement les dommages causés aux autres, pas votre véhicule
- Minimum légal obligatoire sous peine d’amende jusqu’à 3 750 €
- Intéressante si votre véhicule vaut moins de 3 000 à 5 000 €
- Options à considérer : garantie conducteur, assistance 0 km
Ce que couvre vraiment l’assurance au tiers (et ce qu’elle ne couvre pas)
Soyons clairs dès le départ : l’assurance au tiers, c’est le strict minimum. Aux termes de l’article L211-1 du Code des assurances, toute personne doit être couverte par une assurance garantissant sa responsabilité civile pour faire circuler un véhicule terrestre à moteur. Cette garantie couvre les dommages que vous causez aux autres — piétons, autres véhicules, mobilier urbain.
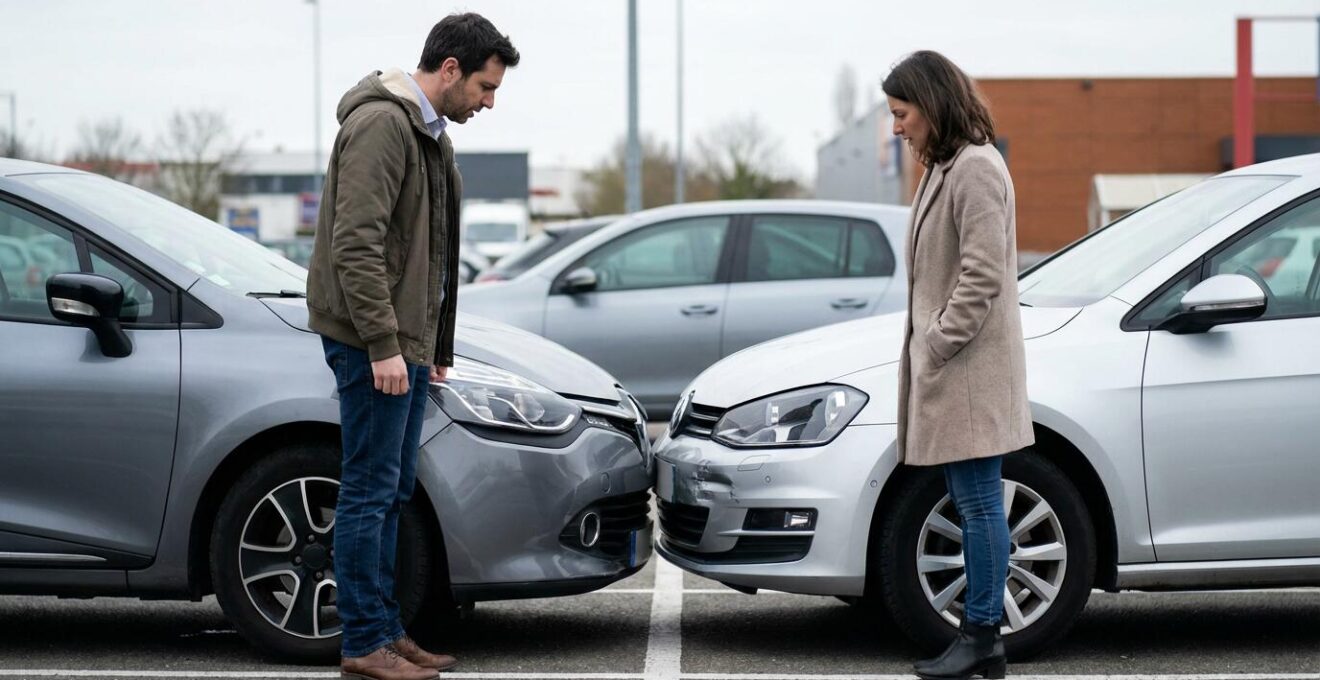
Concrètement, si vous percutez une voiture sur un parking, votre assurance indemnise l’autre conducteur. Votre propre pare-chocs ? C’est pour vous. Votre aile enfoncée ? Pareil. Le tiers simple, c’est une couverture à sens unique. Franchement, beaucoup de conducteurs découvrent cette réalité après un sinistre, quand il est trop tard.
L’erreur la plus fréquente que je rencontre : confondre le tiers simple avec le tiers étendu. Le tiers étendu ajoute généralement le vol, l’incendie, parfois le bris de glace. Si vous possédez un véhicule puissant ou atypique, je vous recommande de lire cet article sur les risques de la responsabilité civile seule — les enjeux ne sont pas les mêmes.
La garantie conducteur, souvent oubliée
Beaucoup de contrats au tiers incluent une garantie conducteur. Elle vous indemnise en cas de blessures corporelles, même si vous êtes responsable. Vérifiez le plafond : comptez au minimum 1 million d’euros de couverture pour être vraiment protégé.
Tiers simple, tiers étendu, tous risques : le vrai calcul à faire
Je vais vous donner un repère que les assureurs ne mettent jamais en avant. Selon les recommandations de ToutSurMesFinances, on considère qu’en-deçà de 3 000 € de valeur Argus, le véhicule est de faible valeur et le tiers suffit. Au-delà de 5 000 €, le tous risques mérite réflexion.
Entre ces deux seuils ? C’est là que le calcul devient personnel. Si vous pouvez sortir 4 000 € de votre poche demain pour racheter une voiture, le tiers reste pertinent. Sinon, réfléchissez-y à deux fois. La formule assurance au tiers simple et rapide à souscrire convient aux véhicules dont la valeur ne justifie plus une protection maximale.
Tiers ou tous risques : quelle formule pour vous ?
- Valeur Argus inférieure à 3 000 € :
Tiers simple suffisant. Même en cas de perte totale, l’indemnisation tous risques ne couvrirait pas vos cotisations.
- Valeur entre 3 000 et 5 000 € :
Tiers étendu à considérer. Ajoutez vol-incendie si vous stationnez en extérieur.
- Valeur supérieure à 5 000 € :
Tous risques recommandé. La décote reste modérée, la perte potentielle trop importante.
Dans les échanges avec des automobilistes que j’accompagne, je constate régulièrement la même erreur : choisir le tiers pour un véhicule qui vaut encore 10 000 €. Si vous êtes responsable d’un accident et que votre voiture est détruite, vous n’avez rien. Ce constat vaut surtout pour les véhicules de moins de 5 ans. La situation peut varier selon votre capacité à assumer cette perte financière.
Cas concret : quand le tiers coûte cher
J’ai reçu le témoignage de Karim, 29 ans, commercial en région parisienne. Sa Peugeot 308 de 2019, achetée d’occasion 12 000 €, était assurée au tiers simple. Gain annuel : 400 € par rapport au tous risques. En septembre dernier, accident responsable dans un parking souterrain. Dégâts : 4 500 €. Sa protection : zéro euro. Il a dû piocher dans ses économies pour réparer. Depuis, il est passé au tiers étendu.
Mon conseil pour ne pas regretter : Faites le calcul avant de choisir. Selon l’analyse MAIF sur le choix de formule, si l’indemnisation potentielle devient inférieure à trois années de cotisations tous risques, passez au tiers. Sinon, le risque ne vaut pas l’économie.
Les options qui valent le coup (et celles qui sont du gaspillage)
Les retours que je reçois confirment une tendance : beaucoup de conducteurs empilent des options sans savoir lesquelles leur servent vraiment. Voici mon verdict, après des années à analyser des contrats.
Options qui valent le coup
-
Garantie conducteur (minimum 1M€) : vous protège en cas de blessures graves
-
Assistance 0 km : indispensable si vous n’avez pas de deuxième véhicule
-
Bris de glace : rentable si stationnement extérieur fréquent
Options souvent inutiles
-
Véhicule de remplacement : cher pour une utilisation rare
-
Protection juridique auto : souvent incluse dans assurance habitation
-
Garantie panne mécanique : franchises élevées, exclusions nombreuses
L’assistance 0 km mérite qu’on s’y attarde. Sans cette option, votre assureur n’intervient qu’à partir d’une certaine distance de votre domicile — souvent 25 ou 50 km. Tombez en panne devant chez vous ? Vous appelez la dépanneuse à vos frais. Pour une vingtaine d’euros par an, c’est une sécurité appréciable.
Pour la protection juridique, vérifiez d’abord votre contrat habitation. Dans la majorité des cas, elle y est déjà incluse et couvre les litiges automobiles. Payer deux fois la même garantie, c’est typiquement le genre de gaspillage que j’observe dans les dossiers.
Vos questions sur l’assurance au tiers
L’assurance au tiers est-elle vraiment obligatoire ?
Oui, c’est le minimum légal imposé par le Code des assurances. Selon les directives de Service-Public.fr, rouler sans assurance expose à une amende pouvant aller jusqu’à 3 750 €, la suspension du permis jusqu’à 3 ans, voire la confiscation du véhicule.
Le tiers couvre-t-il le vol de ma voiture ?
Non, le tiers simple ne couvre pas le vol. Pour cette garantie, il faut souscrire un tiers étendu (aussi appelé tiers plus) ou un tous risques. Le tiers étendu ajoute généralement vol, incendie et parfois bris de glace.
Puis-je passer du tous risques au tiers en cours d’année ?
Oui, vous pouvez modifier votre formule à tout moment. La plupart des assureurs acceptent un changement de garantie par simple avenant. Certains appliquent un délai de carence sur les nouvelles garanties ajoutées.
L’assurance au tiers est-elle adaptée aux voitures sportives ?
Rarement. Les véhicules puissants ont une valeur élevée et des coûts de réparation importants. En cas d’accident responsable avec un tiers simple, vous perdez potentiellement des dizaines de milliers d’euros. Sur le terrain, je recommande systématiquement le tous risques pour les véhicules de plus de 200 chevaux.
Quel est le délai pour déclarer un sinistre ?
Vous disposez de 5 jours ouvrés pour déclarer un accident à votre assureur. Ce délai est réduit à 2 jours en cas de vol. Passé ce délai, votre assureur peut refuser la prise en charge ou réduire l’indemnisation.
La prochaine étape pour vous
Avant de souscrire ou de changer de formule, posez-vous une seule question : combien vaut réellement votre véhicule aujourd’hui ? Pas le prix d’achat, pas le prix sentimental — le prix Argus. Si ce montant est inférieur à 3 000 €, le tiers simple suffit. Entre 3 000 et 5 000 €, ajoutez au moins la garantie vol-incendie. Au-delà, le tous risques reste pertinent tant que la décote n’a pas grignoté les trois quarts de la valeur initiale.
Votre plan d’action avant de souscrire
-
Vérifier la cote Argus actuelle de votre véhicule
-
Comparer au moins 3 devis avec les mêmes garanties
-
Vérifier le plafond de la garantie conducteur proposée
-
Contrôler les doublons avec votre assurance habitation
Précisions sur les garanties et tarifs
- Les tarifs mentionnés sont des moyennes indicatives 2025, votre prime dépend de nombreux facteurs personnels
- Les garanties détaillées varient d’un assureur à l’autre, vérifiez les conditions particulières de votre contrat
- Ce guide ne remplace pas la lecture des conditions générales de votre police d’assurance
En cas de litige, vous pouvez saisir le médiateur de l’assurance.