Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Les garanties, tarifs et conditions varient selon les assureurs et votre profil.
L’essentiel sur l’assurance tous risques en 30 secondes
- Le tous risques vous couvre même en cas d’accident responsable
- Indispensable pour véhicules valant plus de 15 000 € ou dépassant 200 chevaux
- Surcoût moyen de 30 à 50 % par rapport au tiers, mais protection complète
- Garanties clés : dommages tous accidents, vol, vandalisme, bris de glace
Dans cet article
Ce que couvre vraiment une assurance tous risques (et ce qui vous échappe avec le tiers)
Soyons directs : l’assurance au tiers, c’est le minimum légal. Aux termes de l’article L211-1 du Code des assurances, tout véhicule terrestre à moteur doit être assuré pour la responsabilité civile. Ça couvre les dégâts que vous causez aux autres. Point. Si vous percutez un mur, si votre voiture brûle dans un incendie, si on vous la vole : vous ne touchez rien. C’est la réalité que beaucoup découvrent trop tard.
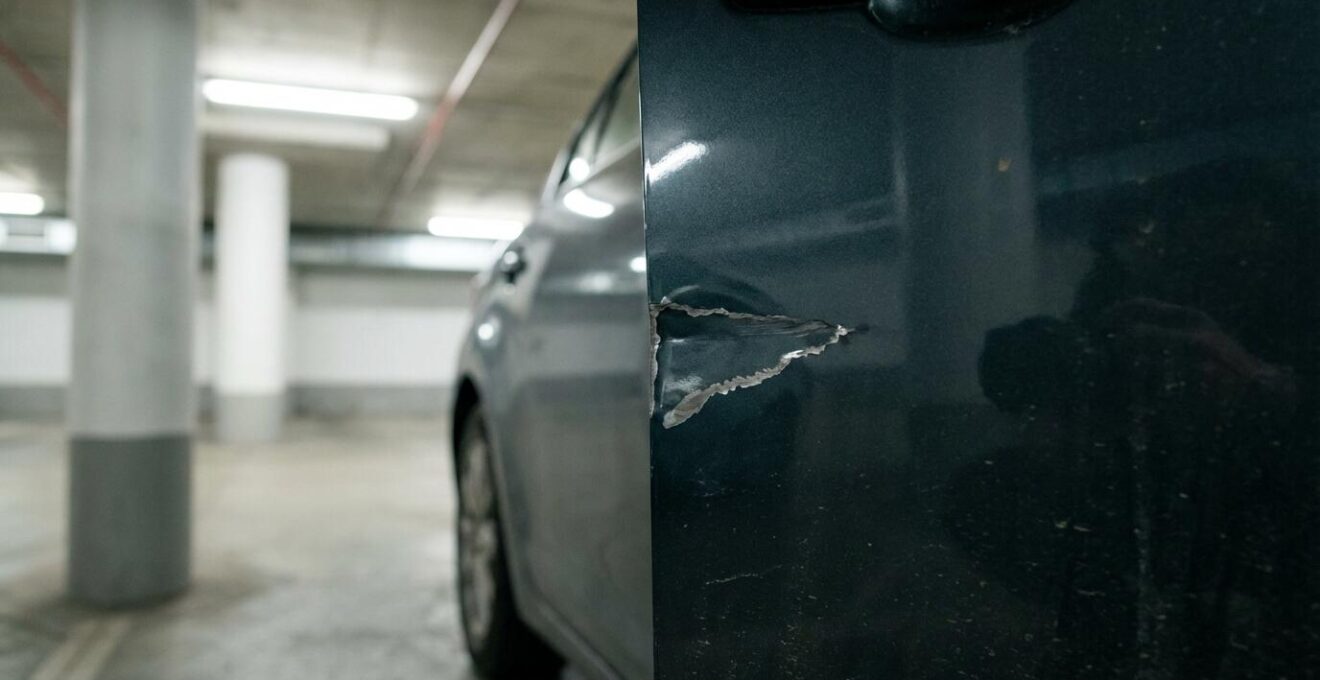
Je me souviens de Thomas, un conducteur de Golf GTI que j’ai conseillé après un accrochage sur parking. C’était à Lille, un jour de pluie. Il avait retrouvé sa voiture avec l’aile enfoncée, aucun témoin, aucun mot sur le pare-brise. Son assureur ? Refus catégorique. Thomas était au tiers. Il a payé 1 200 € de sa poche pour la réparation, et l’année suivante, il est passé en tous risques. Sa phrase m’a marqué : « Le tous risques, c’est pas un luxe, c’est une protection contre l’imprévisible. »
Conformément au guide de Service-Public.fr, la garantie tous risques contient la responsabilité civile obligatoire et la plupart des garanties facultatives. La vraie différence ? La garantie dommages tous accidents. Elle vous indemnise même quand vous êtes responsable. C’est ce qui change tout.
Voici ce qui se passe concrètement selon votre formule. Je ne prétends pas être exhaustif, mais ce récapitulatif couvre les situations que je rencontre le plus souvent :
| Situation de sinistre | Assurance au tiers | Assurance tous risques |
|---|---|---|
| Accident responsable | Aucune prise en charge | Véhicule réparé ou indemnisé |
| Vol du véhicule | Aucune indemnisation | Valeur du véhicule remboursée |
| Vandalisme parking | Rien, même avec plainte | Réparations prises en charge |
| Bris de pare-brise | Non couvert (sauf option) | Généralement inclus |
| Catastrophe naturelle | Non couvert | Couvert selon contrat |
Franchement, quand je vois ce tableau, la question n’est plus « est-ce que le tous risques vaut le coup ? » mais plutôt « est-ce que je peux me permettre de ne pas l’avoir ? ». La réponse dépend de votre véhicule, et c’est là qu’on entre dans le vif du sujet. Pour mieux comprendre les limites de la responsabilité civile sur un véhicule puissant, la suite va vous éclairer.
Véhicule puissant ou récent : pourquoi le tous risques devient indispensable
45 000 €. C’est ce qu’a perdu Mehdi, un commercial de 38 ans que j’ai accompagné après un accident sur route verglacée près de Grenoble. Il conduisait une Audi RS3, assurée au tiers pour économiser 400 € par an sur sa prime. Un matin de janvier, virage mal négocié, véhicule détruit contre une glissière. Mehdi n’était pas blessé. Son portefeuille, si. Aucune indemnisation. Il a dû contracter un crédit personnel pour racheter une voiture.
Ce cas n’est pas isolé. Selon l’étude 2025 de L’argus, les primes d’assurance auto ont augmenté de 6,8 % en moyenne cette année, portant la prime moyenne à environ 720 €. Sur un véhicule sportif ou récent, le surcoût du tous risques par rapport au tiers tourne autour de 200 à 400 € annuels. C’est l’équivalent d’une journée de location en cas de panne. Mais sans cette couverture, un sinistre responsable peut vous coûter la valeur totale du véhicule.
Le piège de la sous-déclaration de valeur
Dans mon expérience d’accompagnement de conducteurs de véhicules puissants, je constate régulièrement que la sous-déclaration de valeur pour économiser sur la prime se retourne contre l’assuré. En cas de sinistre total, l’indemnisation peut être réduite de 20 à 30 %. Ce constat est limité à mon périmètre d’intervention et peut varier selon l’assureur et le type de véhicule.
Mon avis tranché : si votre véhicule vaut plus de 15 000 € ou dépasse 200 chevaux, le tous risques n’est pas une option, c’est une nécessité économique. Vous pouvez comparer les formules disponibles sur matmut.fr pour voir les options de personnalisation selon votre profil.
Quelle formule pour votre profil ?
- Véhicule valant plus de 15 000 € ou dépassant 200 chevaux :
Tous risques fortement recommandé. Le surcoût est dérisoire face au risque de perte totale.
- Véhicule entre 8 000 et 15 000 €, usage quotidien :
Tous risques ou Tiers+ selon votre budget. Évaluez la franchise proposée.
- Véhicule de moins de 8 000 €, kilométrage limité :
Le Tiers+ peut suffire. Mais attention : calculez ce que vous perdriez en cas de vol.
Il existe d’autres critères (bonus-malus, zone de stationnement, antécédents), mais cette grille couvre les 80 % de situations que je rencontre. Pour les cas particuliers, un courtier indépendant peut affiner le diagnostic.
Les garanties qui font la différence au quotidien
Je ne vais pas vous lister les 15 garanties possibles comme un catalogue. Concentrons-nous sur celles qui comptent vraiment quand le sinistre arrive. Dans les dossiers que j’ai suivis, quatre garanties reviennent systématiquement :
La garantie dommages tous accidents est le cœur du tous risques. C’est elle qui vous indemnise quand vous êtes en tort. Sans elle, un accident responsable peut vous laisser avec une voiture à la casse et rien en poche. J’ai vu des conducteurs perdre 30 000 € en quelques secondes d’inattention.
La garantie vol couvre le vol du véhicule et les tentatives de vol. Ce qui m’a surpris au début de ma pratique, c’est le nombre de sinistres liés aux tentatives. La serrure forcée, le neiman arraché : même si le voleur échoue, les dégâts sont là. Sans cette garantie, vous payez.
La garantie bris de glace paraît anecdotique jusqu’au jour où un caillou percute votre pare-brise sur l’autoroute. Comptez entre 400 et 800 € pour un remplacement sur un véhicule récent, parfois plus de 1 200 € si le pare-brise intègre des capteurs (caméra, assistance à la conduite). En tous risques, c’est généralement couvert avec une franchise réduite ou nulle.
722€/an
Prime moyenne assurance auto en 2025 selon L’argus
Enfin, l’assistance 24h/24 est souvent sous-estimée. Panne à 23h sur une départementale ? Crevaison sans roue de secours ? L’assistance vous envoie un dépanneur, vous prête un véhicule, organise votre rapatriement si nécessaire. Dans les formules tous risques, elle est généralement incluse sans kilomètre minimum.
Voici les délais que je constate sur les dossiers que je suis. Attention, ça varie selon l’assureur et la complexité du sinistre :
-
Déclaration du sinistre à l’assureur -
Passage de l’expert automobile -
Proposition d’indemnisation -
Versement effectif (si accord)
Ces délais sont indicatifs. J’ai vu des dossiers simples réglés en deux semaines, et des cas complexes traîner trois mois. La règle d’or : déclarez vite, fournissez tous les documents dès le départ, et gardez une trace écrite de chaque échange.
Vos questions sur l’assurance tous risques
Les questions qui reviennent le plus souvent dans mes échanges avec les conducteurs méritent des réponses claires. Je ne prétends pas couvrir tous les cas, mais voici l’essentiel :
Combien coûte en plus une assurance tous risques par rapport au tiers ?
Ça dépend de votre profil et de votre véhicule, mais comptez généralement entre 30 et 50 % de plus. Pour un conducteur expérimenté, on parle souvent de 150 à 300 € supplémentaires par an. Pour les jeunes conducteurs, l’écart peut dépasser 500 €.
À partir de quelle valeur de véhicule le tous risques est-il rentable ?
C’est une question que j’entends souvent. Mon seuil de recommandation : autour de 10 000 à 12 000 €. En dessous, le Tiers+ avec garantie vol peut suffire. Au-dessus, le risque de perte financière en cas de sinistre responsable justifie largement le surcoût.
Puis-je passer du tiers au tous risques en cours de contrat ?
Oui, la plupart des assureurs le permettent par simple avenant. Depuis la loi Hamon de 2015, vous pouvez aussi résilier votre contrat à tout moment après la première année et souscrire ailleurs. Le changement prend effet sous 30 jours.
Quelle franchise choisir pour ma formule tous risques ?
La franchise, c’est ce qui reste à votre charge après un sinistre. Une franchise basse (150-300 €) augmente la prime mais vous protège mieux. Une franchise haute (500-800 €) réduit la cotisation mais peut vous coûter cher si vous avez un sinistre. Mon conseil : ne descendez pas en dessous de 300 € sauf si vous avez un véhicule neuf de forte valeur.
Le tous risques couvre-t-il les modifications moteur ?
Attention, c’est un piège classique. Les préparations moteur (reprogrammation, turbo, échappement sport) doivent être déclarées à l’assureur. Sans cette déclaration, vous risquez un refus de garantie en cas de sinistre. Certains assureurs acceptent les modifications déclarées moyennant surprime, d’autres refusent. Vérifiez avant de modifier.
Et maintenant ?
Si vous ne retenez qu’une chose de cet article : le tous risques n’est pas un produit marketing, c’est une protection réelle contre des situations que personne n’anticipe. Le surcoût annuel représente souvent moins d’un plein d’essence par mois. La perte en cas de sinistre non couvert peut représenter des années d’économies.
Votre plan d’action immédiat
-
Vérifiez la valeur actuelle de votre véhicule (cote Argus ou équivalent)
-
Comparez le surcoût tous risques vs tiers sur votre profil (demandez un devis comparatif)
-
Relisez les exclusions de votre contrat actuel (modifications, usage professionnel, zone de stationnement)
Plutôt que de conclure, posez-vous cette question : si demain vous percutez un obstacle et que votre véhicule est irréparable, combien perdez-vous ? Si la réponse dépasse le surcoût de trois ou quatre ans de tous risques, vous avez votre réponse.
Précisions sur les garanties et conditions
- Les garanties décrites sont indicatives et varient selon les contrats et assureurs
- Les montants de franchise et plafonds d’indemnisation dépendent de votre contrat spécifique
- Les conditions de mise en jeu des garanties (délais, pièces justificatives) sont propres à chaque assureur
Pour une analyse personnalisée de votre situation, consultez un courtier en assurance agréé ORIAS ou le service client de votre assureur.