La véritable menace pour votre indemnisation sur circuit n’est pas tant l’accident lui-même, mais les erreurs de comportement et les « détails » contractuels que vous ignorez.
- Votre assurance Responsabilité Civile (RC) Circuit obligatoire ne couvre que les dégâts causés aux infrastructures, jamais votre voiture.
- Une simple photo de votre application de chronométrage postée sur les réseaux sociaux peut suffire à annuler votre garantie « tous risques circuit ».
- Certaines modifications de sécurité, comme un arceau-cage, peuvent être interprétées par l’assureur comme une aggravation du risque et annuler votre contrat.
Recommandation : Avant chaque sortie, auditez les exclusions de votre contrat d’assurance spécifique au circuit et maîtrisez votre communication pour éviter de fournir des preuves contre vous-même.
La scène est un classique des paddocks : une belle sportive, hier encore rutilante, se retrouve avec une aile froissée contre le rail ou immobilisée dans le bac à graviers. C’est la hantise de tout amateur de trackdays. La première pensée va à la mécanique, mais la seconde, plus glaciale, est toujours la même : « Suis-je couvert ? ». En tant qu’organisateur de journées piste, j’ai vu trop de pilotes passionnés découvrir, dans la douleur, que leur assurance « tous risques » n’avait aucune valeur une fois les roues posées sur l’asphalte d’un circuit.
Beaucoup pensent qu’il suffit de souscrire la Responsabilité Civile Circuit obligatoire à l’entrée pour être tranquille. D’autres se fient à une extension de leur contrat routier sans en lire les petites lignes. Ces approches sont la recette d’une catastrophe financière. Le monde de l’assurance pour le sport automobile amateur est une zone grise, truffée d’exclusions, de paradoxes et de « non-dits ». L’assureur n’est pas votre ami ; c’est un gestionnaire de risques qui cherche toute clause, tout indice, pour légitimement refuser une indemnisation.
Mais si la clé n’était pas seulement de *souscrire* une assurance, mais de *comprendre comment ne pas l’invalider* ? C’est tout l’objet de ce guide. Nous n’allons pas nous contenter de survoler les options. Nous allons plonger dans les détails qui font la différence : l’erreur de chronométrage fatale, les mots à bannir lors d’une déclaration, ou encore comment une modification censée vous protéger peut en réalité vous coûter votre couverture. Oubliez les généralités ; bienvenue dans le guide de survie de l’assurance sur circuit.
Pour vous guider à travers ce champ de mines contractuel, cet article décortique point par point les questions essentielles que tout pilote amateur doit se poser. Le sommaire ci-dessous vous permettra de naviguer directement vers les informations qui vous sont cruciales.
Sommaire : Comprendre les garanties de son assurance auto sur circuit
- Pourquoi la RC Circuit est obligatoire mais ne rembourse pas votre voiture dans le rail ?
- Comment assurer votre voiture pour une seule journée de roulage pour moins de 50 € ?
- Contrat « tous risques circuit » ou extension occasionnelle : lequel est le plus rentable pour 5 sorties par an ?
- L’erreur de chronométrage qui annule automatiquement votre garantie sur piste
- Quand et comment déclarer un crash sur circuit pour espérer une indemnisation ?
- Quels équipements installer en priorité pour transformer une GT en pistarde pour moins de 5000 € ?
- Comment déconnecter totalement l’ESP et le freinage d’urgence pour une session piste ?
- Gymkhana vs Drift : pourquoi la précision du tracé exige plus que de la fumée ?
Pourquoi la RC Circuit est obligatoire mais ne rembourse pas votre voiture dans le rail ?
C’est la première confusion à dissiper à l’entrée du circuit. L’attestation de Responsabilité Civile (RC) que l’on vous demande systématiquement n’est pas une assurance pour votre véhicule, mais pour les dommages que vous pourriez causer aux *tiers*. Concrètement, si vous perdez le contrôle et endommagez un rail de sécurité, un mur de pneus ou, dans le pire des cas, blessez un commissaire de piste, c’est cette RC qui interviendra. Son rôle s’arrête là. Elle ne couvrira jamais les dégâts sur votre propre voiture.
Le périmètre de cette RC est très strict. Elle couvre les dommages corporels aux tiers (passagers, autres pilotes, personnel) et les dommages matériels aux infrastructures du circuit. Attention, la plupart des contrats RC Circuit plafonnent leur intervention pour les dégâts matériels. Par exemple, il n’est pas rare que la plupart des contrats RC Circuit plafonnent à 10 000€, ce qui peut être insuffisant pour des réparations d’infrastructures lourdes. Mais le point crucial est ailleurs : qu’en est-il d’un accrochage avec un autre participant ?
Ici entre en jeu une notion fondamentale du sport automobile amateur : le « Gentlemen’s Agreement ». En vertu de l’article L321-3-1 du code du sport, lors d’un roulage libre sur circuit (hors compétition officielle), chaque participant est considéré comme acceptant les risques inhérents à la pratique. En cas d’accident entre deux voitures, il est tacitement admis que chaque pilote assume la responsabilité de ses propres dégâts matériels. Comme le confirme un scénario type d’accident sur circuit et application de la RC, il n’y a pas de recours possible contre l’autre pilote pour faire réparer votre voiture, même si vous n’êtes pas en tort. La RC ne sert à rien dans ce cas. Pour protéger votre investissement, il faut une couverture spécifique.
Comment assurer votre voiture pour une seule journée de roulage pour moins de 50 € ?
Une fois compris que la RC ne suffit pas, la question d’une assurance « Dommages » se pose. C’est elle qui couvrira les réparations sur votre propre véhicule en cas d’accident. Pour les pilotes occasionnels, l’assurance à la journée est la solution la plus flexible. Le titre est un peu provocateur : un tarif inférieur à 50€ est envisageable, mais uniquement pour des véhicules de très faible valeur (par exemple, une petite sportive des années 90 valant moins de 5000 €) et avec une franchise élevée.
En réalité, le coût d’une assurance circuit à la journée est une équation complexe qui dépend de trois facteurs principaux :
- La valeur du véhicule : C’est le critère numéro un. Assurer une Clio RS de 15 000 € ne coûte pas le même prix qu’une Porsche GT3 de 150 000 €. La plupart des assureurs spécialisés travaillent sur la base d’une « valeur agréée », définie à l’avance avec un expert.
- Le montant de la franchise : C’est la somme qui restera à votre charge en cas de sinistre. Plus la franchise est élevée, plus la prime d’assurance journalière diminue. Une franchise de 10% sur une voiture à 50 000 € signifie que vous devrez payer les premiers 5 000 € de réparations.
- Le circuit : Certains circuits, réputés plus rapides ou plus dangereux, peuvent entraîner une légère majoration de la prime.
Le calcul est un arbitrage constant entre le coût de la prime et le risque financier que vous êtes prêt à accepter. Pour un véhicule de gamme moyenne (type Mégane RS ou BMW M2), il faut plutôt compter entre 150 et 400 € pour une journée de couverture, selon la valeur exacte et la franchise choisie.
Ce schéma met en évidence la nécessité d’une analyse fine avant de souscrire. Il ne s’agit pas de trouver le prix le plus bas, mais le meilleur équilibre entre la prime payée et la protection réelle obtenue. N’oubliez jamais de demander ce que couvre exactement le contrat : les dommages sont-ils couverts en cas d’incendie ? Le remorquage depuis le circuit est-il inclus ? Ce sont ces détails qui font la différence.
Contrat « tous risques circuit » ou extension occasionnelle : lequel est le plus rentable pour 5 sorties par an ?
Pour le pilote qui prend goût à la piste et multiplie les sorties, la question de l’assurance annuelle se pose rapidement. Plutôt que de souscrire une assurance journalière à chaque événement, un contrat annuel « tous risques circuit » peut devenir plus avantageux. La question est : à partir de quand ? Pour un amateur réalisant 5 sorties par an, le calcul mérite d’être fait.
Le point de bascule financier est l’indicateur clé. En général, le coût d’un contrat annuel équivaut à celui de trois ou quatre journées d’assurance individuelles. Des analyses montrent que selon les calculs de rentabilité, le contrat annuel devient avantageux dès la 4ème sortie dans l’année. Pour notre pilote qui en fait cinq, l’option annuelle est donc, sur le papier, la plus rentable. Si vous prévoyez trois sorties ou moins, l’assurance journalière reste plus économique.
Cependant, l’analyse ne doit pas être purement comptable. Le contrat annuel offre des avantages qualitatifs et des « couvertures cachées » qui vont bien au-delà du simple calcul de rentabilité. Ces bénéfices simplifient la vie du pistard et offrent une tranquillité d’esprit non négligeable :
- Couverture automatique : Plus besoin de penser à souscrire avant chaque sortie. Vous êtes couvert sur tous les circuits européens homologués prévus au contrat.
- Protection hors-piste : Un avantage majeur est souvent la couverture du véhicule durant son transport sur plateau ou remorque, une phase où les risques d’accrochage ne sont pas nuls.
- Assistance complète : L’assistance dépannage et le rapatriement du véhicule (et du pilote) depuis le circuit sont généralement inclus, ce qui n’est pas toujours le cas des contrats journaliers.
- Simplicité administrative : Une seule attestation pour toute la saison, à présenter à chaque événement.
- Valorisation à la revente : Le fait qu’un véhicule préparé pour la piste ait toujours été assuré spécifiquement est un argument de poids qui rassure un acheteur potentiel.
Le choix n’est donc pas qu’une question de prix. Pour 5 sorties par an, le contrat annuel s’impose non seulement pour sa rentabilité, mais aussi pour le confort et la complétude de sa couverture. C’est un investissement dans la sérénité.
L’erreur de chronométrage qui annule automatiquement votre garantie sur piste
C’est sans doute le piège le plus sournois et le plus méconnu. Vous avez souscrit une assurance « Dommages » qui vous coûte cher, vous pensez être protégé, et pourtant, une simple action de votre part peut la rendre caduque. Cette action, c’est le chronométrage. La quasi-totalité des contrats d’assurance pour roulage libre contient une exclusion formelle et absolue : la participation à une compétition ou à des essais chronométrés. Comme le résume bien une publication spécialisée, le roulage libre sur circuit n’est pas systématiquement exclu, seules les sessions chronométrées et les compétitions officielles ne sont pas couvertes.
Le roulage libre sur circuit n’est pas systématiquement exclu, seules les sessions chronométrées et les compétitions officielles ne sont pas couvertes
– Hyperassur, Guide assurance circuit 2024
La nuance est de taille. « Roulage libre » signifie rouler pour le plaisir, pour perfectionner sa technique, mais sans notion de compétition ou de record. Dès l’instant où un chronomètre entre en jeu, l’assureur considère que vous changez de catégorie. Vous n’êtes plus en « loisir », mais en « recherche de performance », un risque bien plus élevé qu’il refuse de couvrir. Et le piège se referme avec les technologies modernes. Il ne s’agit pas seulement des transpondeurs officiels fournis par l’organisateur.
Le vrai danger vient des preuves numériques que vous laissez. Les experts d’assurance ont des méthodes. En cas de gros sinistre, leur premier réflexe est de scanner vos réseaux sociaux. D’après une analyse des litiges, les experts d’assurance recherchent systématiquement sur les réseaux sociaux et forums toute mention de chronométrage. Un simple post Instagram montrant votre tableau de bord avec l’application Harry’s Laptimer, une story où l’on voit un chrono, ou un commentaire sur un groupe Facebook où vous vous vantez de votre « nouveau record personnel » sont considérés comme des preuves irréfutables de chronométrage. L’expert n’aura aucun mal à motiver un refus d’indemnisation, même si votre sortie de piste n’a aucun rapport avec cette « recherche de performance ». Face à un assureur, la sémantique est une arme.
Votre checklist avant de poster après un trackday
- Mots à proscrire : Bannissez de votre vocabulaire les termes « chrono », « record », « compétition », « course », « temps au tour », « meilleur temps ».
- Mots à privilégier : Décrivez votre expérience en utilisant des termes neutres comme « session de roulage libre », « journée découverte », « perfectionnement de pilotage ».
- Applications : Ne mentionnez ou ne montrez jamais d’application de chronométrage (Harry’s Laptimer, RaceChrono, etc.), même si elle était désactivée.
- Description de l’incident : Si vous devez en parler, décrivez un incident comme une « perte d’adhérence inattendue » ou une « erreur de trajectoire », jamais comme une « sortie de piste en pleine attaque ».
- Intention : Évitez toute référence à une « recherche des limites » du véhicule ou du pilote. L’objectif officiel de votre journée était l’apprentissage et le plaisir.
Quand et comment déclarer un crash sur circuit pour espérer une indemnisation ?
L’accident est arrivé. Malgré vos précautions, la voiture est endommagée. Le choc passé, le stress de la déclaration monte. Agir vite et méthodiquement est crucial pour maximiser vos chances d’indemnisation. La première règle est simple : ne pas attendre. Vous devez contacter votre assureur spécialisé dans les plus brefs délais, idéalement le jour même ou le lendemain, en respectant le délai légal de 5 jours ouvrés pour un accident.
La deuxième règle est la documentation. Avant même de penser à appeler une dépanneuse, transformez-vous en enquêteur. Votre téléphone est votre meilleur allié. Prenez des photos et des vidéos sous tous les angles, en montrant :
- Les dégâts sur votre véhicule, de près et de loin.
- La position de votre voiture sur le circuit (ou dans le bac à graviers, contre le rail).
- L’environnement : état de la piste (traces d’huile, humidité), météo.
- Les éventuels dommages causés aux infrastructures du circuit.
Cette documentation est capitale. Elle servira de base au rapport de l’expert que l’assureur mandatera. Plus vos preuves sont claires et nombreuses, moins il y aura de place pour l’interprétation. Soyez factuel, précis, et surtout, ne spéculez pas sur les causes de l’accident dans vos premières communications.
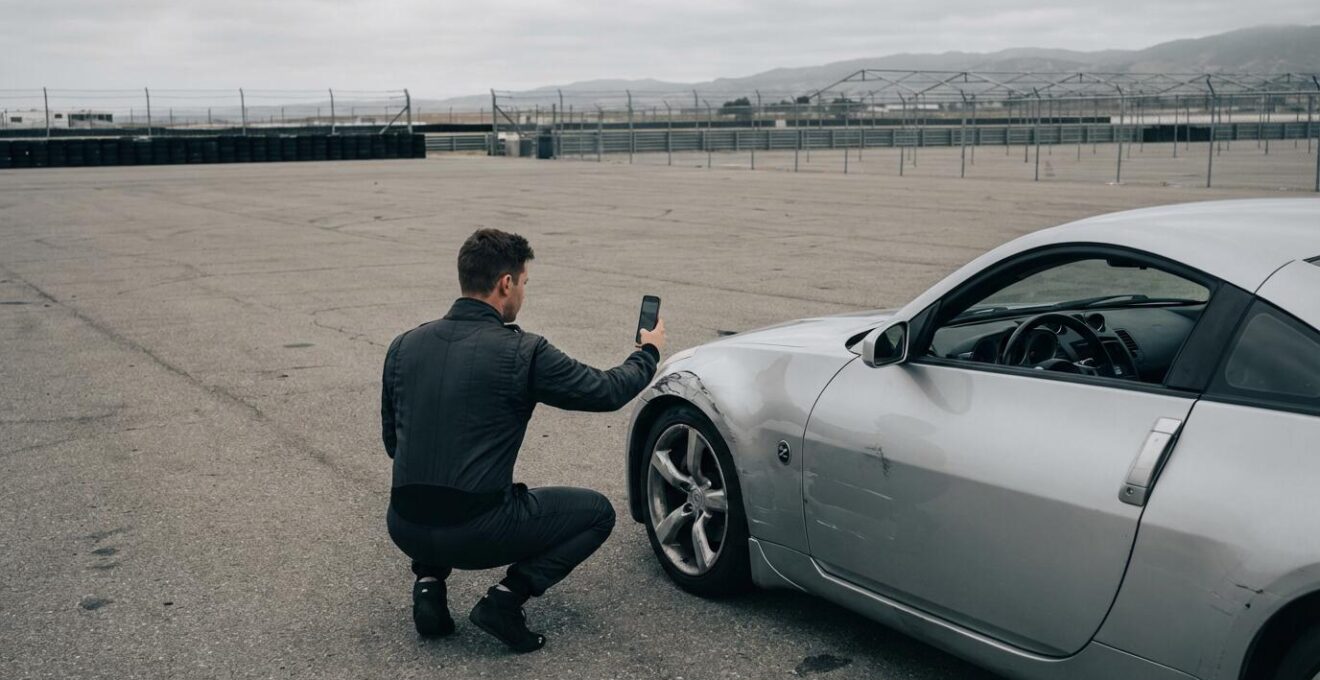
Dans votre déclaration, restez fidèle au vocabulaire de « survie » que nous avons vu : parlez de « session de roulage libre » et de « perte d’adhérence ». N’admettez jamais une recherche de performance. Une astuce méconnue concerne les conditions météorologiques. Si votre accident est directement causé par un événement climatique extrême et soudain (une averse de grêle, une rafale de vent exceptionnelle) reconnu comme catastrophe naturelle, la procédure peut être différente. Dans ce cas très spécifique, c’est votre assurance auto classique qui pourrait intervenir au titre de la garantie « Catastrophe Naturelle », avec des conditions plus favorables. Par exemple, la franchise légale catastrophe naturelle reste fixée à 380€, bien loin des franchises de plusieurs milliers d’euros des contrats circuit.
Quels équipements installer en priorité pour transformer une GT en pistarde pour moins de 5000 € ?
Transformer une GT de série en une machine plus affûtée pour la piste est un projet excitant. Avec un budget de 5000 €, on peut déjà améliorer significativement la sécurité et l’efficacité. Les priorités sont claires : les freins, les pneus, et les suspensions. Un bon kit de plaquettes et de durites aviations, un jeu de pneus semi-slicks et des combinés filetés de qualité peuvent déjà transfigurer le comportement de la voiture. Cependant, chaque modification doit être pensée à travers le prisme de l’assurance.
Le paradoxe est que certains équipements de sécurité peuvent être considérés par votre assureur comme une « modification substantielle du risque » qui annule la garantie si elle n’est pas déclarée. C’est particulièrement vrai pour les éléments qui transforment visiblement la voiture en « bête de course ». Un cas d’école illustre parfaitement ce danger : un propriétaire de Porsche 911 s’est vu refuser son indemnisation car il avait installé un arceau-cage. L’assureur a estimé que cet équipement, pourtant salvateur, faisait basculer le véhicule dans la catégorie « compétition », exclue du contrat. Déclarer chaque modification est donc une obligation.
Cette déclaration a évidemment un impact sur la prime d’assurance. Chaque équipement est associé à un niveau de risque par l’assureur, qui ajuste le tarif en conséquence. Pour y voir plus clair, voici un aperçu des modifications courantes et de leur impact potentiel.
| Modification | Déclaration obligatoire | Impact prime |
|---|---|---|
| Pneus semi-slicks | Recommandée | +5-10% |
| Kit gros freins | Obligatoire | +10-15% |
| Arceau/cage | Obligatoire | +20-30% |
| Suspension sport | Recommandée | +5-10% |
| Baquets | Obligatoire | +10-15% |
Ces données, basées sur une analyse des pratiques d’assurance pour trackdays, montrent que la transparence a un coût. Mais ce coût est celui de la légalité et de la certitude d’être couvert. Ne pas déclarer un kit gros freins ou des sièges baquets pour économiser 15% sur sa prime est un pari extrêmement risqué qui peut vous coûter 100% de votre indemnisation en cas de sinistre.
Comment déconnecter totalement l’ESP et le freinage d’urgence pour une session piste ?
Pour un pilote, même amateur, désactiver les aides électroniques comme l’ESP (Electronic Stability Program) ou l’ABS de piste est souvent un prérequis. Ces systèmes, conçus pour la route, peuvent se montrer trop intrusifs sur circuit, bridant la performance voire créant des réactions dangereuses en cas de freinage tardif. La plupart des sportives modernes permettent une désactivation partielle ou totale via un simple bouton. Sur d’autres modèles, il faut parfois recourir à des astuces comme le retrait d’un fusible spécifique.
Cependant, cette action, qui semble purement technique et liée au pilotage, a des implications juridiques et assurantielles profondes. Du point de vue de l’assureur, désactiver un équipement de sécurité standard du véhicule est problématique. Comme le rappellent certains experts, la désactivation des systèmes de sécurité actifs peut être considérée comme une aggravation volontaire du risque. En cas d’accident, un expert pourrait argumenter que si l’ESP était resté actif, la perte de contrôle aurait pu être évitée ou amoindrie.
Cette argumentation n’est pas que théorique. Des cas de jurisprudence existent où la désactivation des aides a été utilisée pour établir une part de responsabilité. Suite à un accrochage entre deux participants, un assureur a plaidé la « conduite dangereuse délibérée » du pilote qui avait désactivé son ESP. Même si ce dernier a expliqué qu’il s’agissait d’une pratique courante et nécessaire pour un pilotage efficace sur circuit, l’expert a conclu que l’accident aurait pu être évité si l’aide était restée en fonction. Cela a créé un précédent défavorable pour les pilotes.
Il n’y a pas de solution miracle. Rouler avec les aides peut être frustrant et contre-productif, mais les désactiver vous expose à un risque juridique en cas de sinistre. La meilleure approche est la modération : utiliser les modes « Track » ou « Sport » qui repoussent le seuil d’intervention des aides sans les supprimer totalement. Si vous choisissez de tout déconnecter, vous devez le faire en toute connaissance de cause, en acceptant que cet argument puisse être retourné contre vous lors d’une expertise.
À retenir
- La Responsabilité Civile (RC) Circuit est une assurance pour les autres et les infrastructures, pas pour votre voiture. L’indemnisation de vos propres dégâts passe par une assurance « Dommages » spécifique.
- Le chronométrage, même non officiel via une application mobile, et sa publication sur les réseaux sociaux sont considérés comme une preuve de « recherche de performance » pouvant annuler votre garantie.
- Les modifications visant à améliorer la sécurité (arceau, freins) doivent être impérativement déclarées à l’assureur, sous peine d’être considérées comme une « aggravation du risque » annulant le contrat.
Gymkhana vs Drift : pourquoi la précision du tracé exige plus que de la fumée ?
Le terme « trackday » est un fourre-tout. Dans l’esprit des assureurs, il désigne principalement du roulage libre sur un circuit de vitesse, où l’objectif est la trajectoire et la propreté du pilotage. Cependant, d’autres disciplines se pratiquent sur circuit, comme le drift ou le gymkhana. Il est crucial de comprendre que du point de vue de l’assurance, ce ne sont pas du tout les mêmes activités, et la couverture varie radicalement.
Le drift, qui consiste à maintenir une glisse contrôlée, est considéré comme une pratique à risque extrêmement élevé. La recherche de l’angle maximal et la proximité avec les autres voitures ou les murs rendent la probabilité de contact très haute. Le gymkhana, qui est une sorte de parcours d’obstacles chronométré, est quant à lui assimilé à une forme de spectacle ou de compétition. Ces nuances ont un impact direct sur l’assurance :
- Trackday classique : Généralement couvert par les assurances « dommages circuit » si le roulage est non chronométré.
- Session drift : Fait l’objet d’une exclusion formelle dans 95% des contrats standards. C’est considéré comme une manœuvre acrobatique.
- Gymkhana : Assimilé à une compétition, il est systématiquement exclu des garanties loisir.
- Time Attack : Par sa nature (compétition contre-la-montre), c’est une exclusion systématique.
Il existe des assureurs spécialisés dans ces niches, mais les tarifs sont sans commune mesure avec ceux d’un trackday classique. À titre d’exemple, sur le marché britannique où cette pratique est plus développée, les rares assureurs proposant une couverture drift facturent entre 300 et 500£ par jour. Ce coût prohibitif reflète le niveau de risque. Vouloir faire du drift en étant couvert par une assurance trackday standard est illusoire et vous garantit un refus d’indemnisation en cas de problème.
Au final, la protection de votre véhicule sur piste est moins une question d’assurance que de lucidité et de discipline. Comprendre les règles du jeu imposées par les assureurs est la première étape pour ne pas tomber dans leurs pièges. Chaque sortie doit être préparée non seulement mécaniquement, mais aussi administrativement. Relisez votre contrat, soyez conscient de l’image que vous projetez et pilotez pour le plaisir, pas pour le chrono. C’est à ce prix que la passion pourra durer, sans se terminer sur le plateau d’une dépanneuse avec une facture à cinq chiffres.